Catastro multipropósito: el avalúo puede subir, pero el predial no puede convertirse en una factura sin límites
El catastro multipropósito actualiza avalúos, pero la ley fija límites al crecimiento del impuesto predial para evitar alzas desproporcionadas.
El catastro multipropósito actualiza avalúos, pero la ley fija límites al crecimiento del impuesto predial para evitar alzas desproporcionadas.
Los puntos clave serán generados automáticamente por IA y revisados por la redacción de El Frente.
El contexto histórico y los antecedentes serán generados a partir del archivo periodístico de El Frente.
··········
········
El catastro multipropósito llegó a cientos de municipios colombianos con la promesa de poner al día un inventario de propiedades que en muchos casos llevaba décadas desconectado de la realidad económica del país. Pero la actualización que busca corregir un rezago histórico también terminó abriendo una nueva batalla entre propietarios, alcaldías, gestores catastrales y el Gobierno Nacional: ¿hasta dónde puede subir el impuesto predial cuando el valor catastral de una finca, una casa o un lote se multiplica?
Por Camilo Ernesto Silvera Rueda - Redacción Política / EL FRENTE
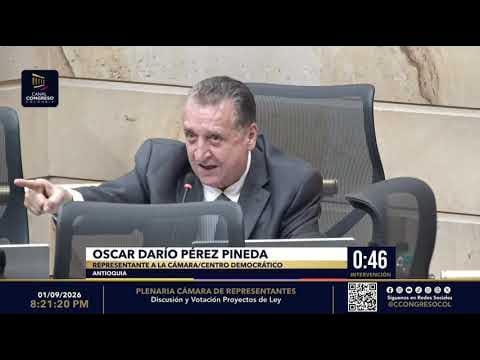
Esa fue la pregunta que llevó al representante a la Cámara Óscar Darío Pérez Pineda a intervenir ante el Congreso para advertir que el debate no puede reducirse a responsabilizar exclusivamente a alcaldes y gobernadores por los aumentos del predial.
Según el congresista, el catastro multipropósito avanza ya en cerca de 595 municipios y está produciendo una actualización de avalúos que, inevitablemente, puede tener efectos sobre la tributación territorial.
Su planteamiento parte de una distinción que resulta fundamental para entender la controversia: una cosa es el avalúo catastral y otra, aunque directamente relacionada, es el impuesto predial.
En ese punto se encuentra una de las claves de la controversia que hoy recorre a Santander y a buena parte del país: Colombia necesita un catastro moderno, pero también necesita que el ciudadano tenga herramientas efectivas para controvertir un avalúo que considere incorrecto y para impedir que una actualización técnica se transforme, sin los controles legales correspondientes, en una carga tributaria imposible de soportar.
El avalúo catastral es el valor asignado al inmueble dentro de la información catastral. El impuesto predial, en cambio, es un tributo municipal cuya liquidación utiliza ese avalúo como uno de sus elementos fundamentales y sobre el cual los concejos municipales establecen las tarifas dentro del marco legal.
Por eso, cuando un predio que durante años apareció con un valor catastral muy inferior a su realidad económica es actualizado, la nueva cifra puede convertirse en un factor de presión sobre el impuesto. Negar esa relación, como advirtió Pérez Pineda, sería desconocer el efecto fiscal que inevitablemente produce una modificación sustancial de la base catastral.
El Gobierno Nacional ha defendido la actualización precisamente porque el país arrastraba un enorme rezago. El IGAC ha explicado que existen predios cuyos valores catastrales llevaban décadas sin corresponder con la realidad económica. En algunos casos, incluso, el avalúo representaba apenas una fracción muy pequeña del valor comercial.
El artículo 49 de la Ley 2294 de 2023 ordenó al IGAC adelantar por una sola vez un ajuste masivo de los avalúos rezagados, con el propósito de reducir las distorsiones existentes, corregir inequidades en la carga tributaria y mejorar la información utilizada para la planificación territorial.
El problema apareció cuando esa operación técnica aterrizó en los recibos que llegan a los propietarios, justo en ese momento Santander se convirtió en uno de los escenarios más visibles de la controversia.
Durante los primeros meses de 2026 comenzaron a multiplicarse las quejas de propietarios rurales que encontraron incrementos considerables en los avalúos de sus predios y, como consecuencia, aumentos en las obligaciones tributarias. La inconformidad llegó a las carreteras y produjo bloqueos en diferentes corredores del departamento.
La magnitud del problema obligó a la Gobernación de Santander, al IGAC, a las alcaldías y a las comunidades a instalar mesas de concertación. En mayo se reportaban acuerdos para revisar los avalúos en 15 municipios y la expedición de 13 resoluciones de ajuste. En junio, la Gobernación informó que ya eran 35 los municipios en los que se habían resuelto inconvenientes relacionados con los avalúos. Ese es precisamente el terreno sobre el cual Pérez Pineda quiere poner el foco.
La Ley 1995 de 2019
El representante recordó ante el Congreso que la Ley 1995 de 2019 estableció mecanismos para limitar el crecimiento del impuesto predial y proteger a los contribuyentes frente a incrementos abruptos.
La norma fue promovida, entre otros congresistas, por Pérez Pineda y estableció límites al crecimiento del impuesto, independientemente de que el avalúo catastral hubiera sido actualizado.
Aquí existe una precisión que resulta fundamental para los propietarios: el texto de la Ley 1995 estableció para los predios actualizados un límite general de IPC más ocho puntos porcentuales; para predios no actualizados, un límite de hasta 50% respecto del impuesto anterior; y para determinadas viviendas de estratos 1 y 2 con avalúos hasta 135 salarios mínimos mensuales, un límite equivalente al IPC. La propia ley contempla excepciones.
Y hay algo todavía más importante para el debate de 2026: aunque originalmente la Ley 1995 estableció una vigencia de cinco años, el artículo 49 de la Ley 2294 de 2023 ordenó mantener sus disposiciones mientras el Congreso expide una nueva legislación que establezca los límites al crecimiento del impuesto predial derivado de los reajustes catastrales.
Ese detalle convierte la discusión de Pérez Pineda en algo más que una disputa política. Es una discusión sobre la aplicación efectiva de una norma que continúa formando parte del marco jurídico utilizado para proteger al contribuyente.
La pelea por el avalúo no termina en el catastro
Uno de los errores más frecuentes en la discusión pública consiste en asumir que el IGAC fija directamente el impuesto predial. No es así.
El gestor catastral determina o actualiza la información catastral dentro de sus competencias. El impuesto predial es un tributo territorial y su tarifa corresponde al municipio, dentro de los límites establecidos por la ley.
Por eso, cuando un avalúo aumenta de manera considerable, la responsabilidad institucional se divide en varias etapas.
Primero está la valoración catastral y su correspondencia con las características físicas y económicas del predio. Después aparece la aplicación de las normas tributarias. Finalmente está la liquidación concreta realizada por la administración municipal.
La discusión de fondo, entonces, no consiste en impedir que Colombia actualice su catastro.
Además, el congresista cuestionó que durante buena parte de las protestas las autoridades hubieran trasladado la discusión exclusivamente hacia alcaldes y gobernadores, cuando también existía una norma nacional que establecía límites al crecimiento del impuesto.
La discusión adquiere especial importancia porque el país está atravesando una transformación profunda de su sistema catastral.
El IGAC informó que en febrero de 2026 la actualización catastral con enfoque multipropósito ya había alcanzado 326 municipios y más de 44 millones de hectáreas, mientras que 859 municipios habían reducido el rezago en los valores del suelo. Posteriormente, el proceso continuó extendiéndose a cientos de municipios.
El desafío ahora es evitar que la modernización del catastro termine convirtiéndose en una fuente permanente de conflictos sociales.
Santander ya mostró el camino que puede tomar una inconformidad cuando el propietario siente que el Estado valoró su predio muy por encima de su realidad económica: reclamaciones, mesas de diálogo, protestas, bloqueos y finalmente revisiones administrativas.